Domain lnb-kaufen.de kaufen?
Wir ziehen mit dem Projekt
lnb-kaufen.de um.
Sind Sie am Kauf der Domain
lnb-kaufen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lnb-kaufen.de kaufen?
Kann ich eine Grundschuld von der Bank kaufen?
Kann ich eine Grundschuld von der Bank kaufen? Ja, es ist möglich, eine Grundschuld von der Bank zu erwerben. Dies kann beispielsweise im Rahmen einer Kreditablösung oder einer Umschuldung erfolgen. Es ist wichtig, sich vorab über die genauen Bedingungen und Kosten zu informieren, da der Erwerb einer Grundschuld mit bestimmten Risiken verbunden sein kann. Zudem sollte man sich über die rechtlichen Aspekte und möglichen Auswirkungen auf die Finanzierung im Klaren sein. Es empfiehlt sich daher, vor einem Kauf einer Grundschuld von der Bank eine professionelle Beratung in Anspruch zu nehmen. **
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **

Ähnliche Suchbegriffe für Grundschuld
Top-Angebote
Produkte zum Begriff Grundschuld:
-
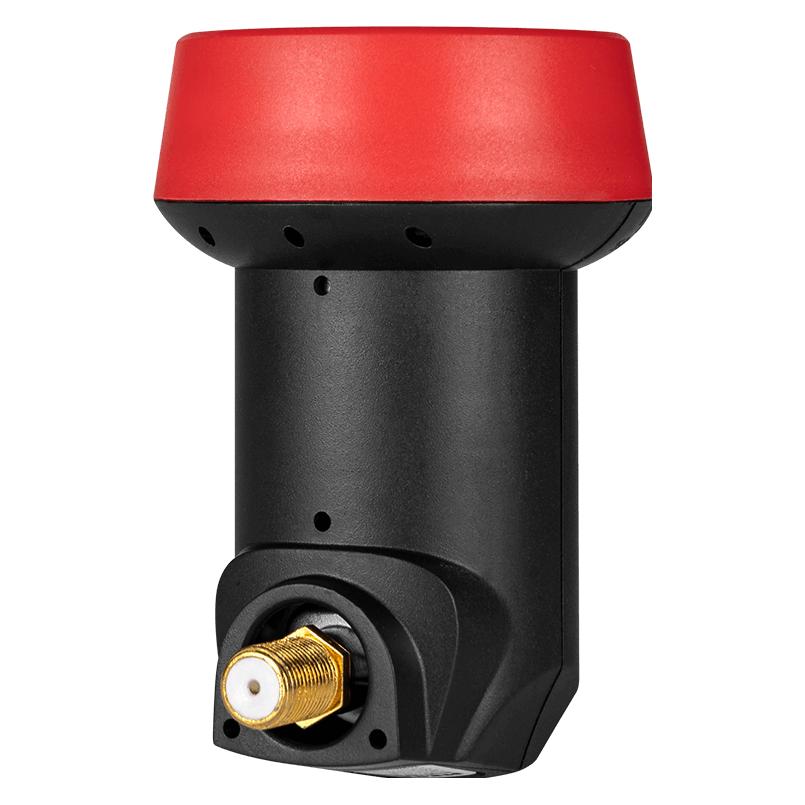
TechniSat 0000/8380 Rauscharmer Signalumsetzer SchwarzTechniSat 0000/8380. RF Verbindungstyp: F. Energieverbrauch: 200 mA. Durchmesser Feedhorn: 4 cm, Breite: 54 mm, Tiefe: 133 mm. Produktfarbe: Schwarz. Verpackungsbreite: 106 mm, Verpackungstiefe: 61 mm, Verpackungshöhe: 138 mm51,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
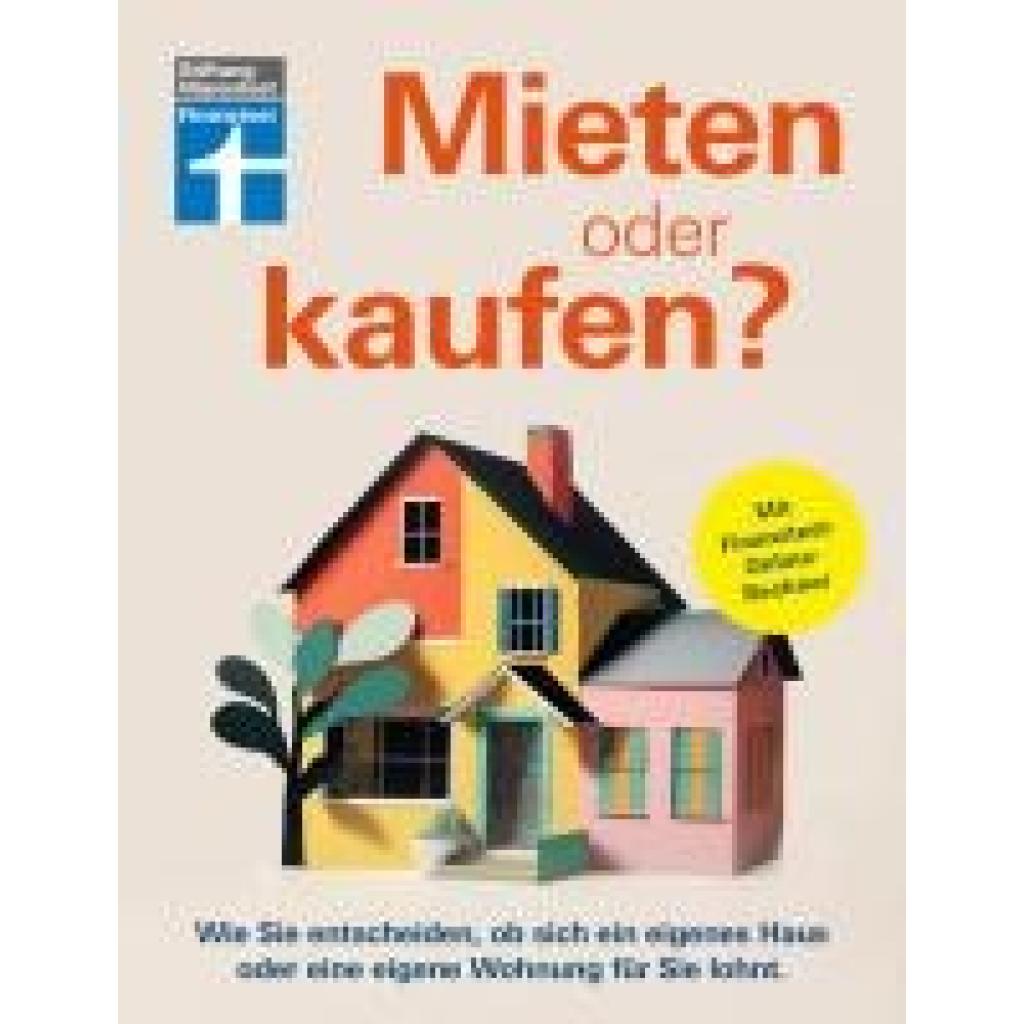
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwaiger LNB1 Rauscharmer Signalumsetzer 10,70 - 12,75 GHz GrauEntscheidende Vorteile - Universal-Single-Empfangssystem für den Aufbau von digitaltauglichen Einteilnehmer-SAT-Anlagen - Auch zur Verwendung bei Multifeedanlagen geeignet - Vollständig gekapseltes Alu-Druckguß-Gehäuse - Zusätzlicher Wetterschutz für F-Anschluß durch Gummitülle aus witterungsbeständigem Kunststoff Anschlüsse und Schnittstellen Anzahl RF Anschlüsse1 RF VerbindungstypF Energie Energieverbrauch90 mA Gewicht und Abmessungen Durchmesser Feedhorn4 cm Merkmale Input frequenz-range10,70 - 12,75 GHz Ausgangsfrequenz950 - 2150 MHz Verstärkung60 dB Rauschmaß0,3 dB ProduktfarbeGrau8,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **


Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
Top-Angebote
Produkte zum Begriff Grundschuld:
-
Eigentum, Grundschuld, Eigentümer-Grundschuld, Gebundene Ausgabe von Otto Sachau, De Gruyter, 978-3-11-111604-4Eigentum, Grundschuld, Eigentümer-grundschuld, Gebundene Ausgabe Von Otto Sachau, De Gruyter, 978-3-11-111604-4, Seitenanzahl: 60119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TechniSat 0000/8380 Rauscharmer Signalumsetzer SchwarzTechniSat 0000/8380. RF Verbindungstyp: F. Energieverbrauch: 200 mA. Durchmesser Feedhorn: 4 cm, Breite: 54 mm, Tiefe: 133 mm. Produktfarbe: Schwarz. Verpackungsbreite: 106 mm, Verpackungstiefe: 61 mm, Verpackungshöhe: 138 mm51,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warentest, Stiftung: Mieten oder kaufen?Mieten oder kaufen? , Für wen sich der Traum vom Eigenheim lohnt Monat für Monat Miete zahlen oder das Geld lieber in "was Eigenes" investieren? Schaffe ich das finanziell? Bin ich der Typ dafür und wie ist überhaupt die Lage am Immobilienmarkt: lohnt sich wieder "Eigentum statt Miete"? Wenn Sie solche Fragen beschäftigen, dann ist dieser Ratgeber genau die richtige Lektüre für Sie. Aus rein finanzieller Perspektive sind die Zeiten schwierig, weil sich die Rahmenbedingungen im Immobilienmarkt gerade sehr rasch ändern. Das Buch geht ausführlich auf finanzielle Aspekte wie die Berechnung von Eigenkapital, Einkommen und Bausparverträge ein und gibt zusätzlich Tipps zur Immobilienfinanzierung, z. B. durch günstige Kredite. Wir zeigen, worauf es ankommt, damit Käufer finanziell besser dastehen als Mieter. Der Online-Rechner unserer Experten bietet dabei eine große Hilfe, um verschiedene Szenarien durchzuspielen. Im Leitfaden finden Sie zudem Checklisten zu Kaufkosten, Bauneben- sowie Folgekosten und Unterlagen für Kreditgespräche. Die Entscheidung über den Kauf einer Immobilie hängt aber nicht immer vom Geld allein, sondern auch von der Lebensphase, der beruflichen Situation und anderen Rahmenbedingungen ab. Ob als Berufseinsteiger, in der Familienplanung oder zur Absicherung der Altersvorsorge im Handbuch erhalten Sie umfassende Informationen, die für die Finanzplanung in unterschiedlichen Lebensabschnitten von Bedeutung sind. Aus dem Inhalt: - Lohnt sich ein Immobilienkauf? Preise, Kreditzinsen und worauf es ankommt - Wo stehe ich, was will ich? Eigentumswohnung, Ein- oder Zweifamilienhaus - Was kann ich mir leisten? Budget kalkulieren, Sparplan für den Vermögensaufbau - Kaufen, bauen, mieten, was tut mir gut? Vor- und Nachteile je nach Lebensart - Finanzierungen, Kredite und mehr: Finanzplaner mit Neben- und Folgekosten , Wannen > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240524, Produktform: Kartoniert, Autoren: Warentest, Stiftung, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Grafiken und Tabellen, Keyword: bafa; baugrundstück; bausparen; budgetplaner; einfamilienhaus; finanzen; finanztipp; förderung; geldanlage; grundlagen; grundstück; hausfinanzierung; hauskauf; immobilienkredit; immobilienratgeber; kapitalanlage; kaufberatung; kfw; leihen; neubau; planer, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Mietrecht~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Grundeigentum und Immobilien~Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 162, Höhe: 12, Gewicht: 282, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich eine Grundschuld von der Bank kaufen?
Kann ich eine Grundschuld von der Bank kaufen? Ja, es ist möglich, eine Grundschuld von der Bank zu erwerben. Dies kann beispielsweise im Rahmen einer Kreditablösung oder einer Umschuldung erfolgen. Es ist wichtig, sich vorab über die genauen Bedingungen und Kosten zu informieren, da der Erwerb einer Grundschuld mit bestimmten Risiken verbunden sein kann. Zudem sollte man sich über die rechtlichen Aspekte und möglichen Auswirkungen auf die Finanzierung im Klaren sein. Es empfiehlt sich daher, vor einem Kauf einer Grundschuld von der Bank eine professionelle Beratung in Anspruch zu nehmen. **
-
Wo steht die Grundschuld?
Die Grundschuld ist eine Sicherheit für einen Kredit, die in das Grundbuch eingetragen wird. Sie dient dem Gläubiger als Absicherung für den Fall, dass der Kreditnehmer seinen Zahlungsverpflichtungen nicht nachkommt. Die genaue Position der Grundschuld im Grundbuch hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zeitpunkt der Eintragung und der Art des Grundstücks. In der Regel wird die Grundschuld im Grundbuchblatt des belasteten Grundstücks eingetragen und kann dort von jedem eingesehen werden. Es ist wichtig, die genaue Position der Grundschuld im Grundbuch zu kennen, um mögliche Rechte und Pflichten im Zusammenhang mit der Grundschuld zu verstehen. **
-
Wann erlischt eine Grundschuld?
Eine Grundschuld erlischt in der Regel, wenn der Darlehensbetrag vollständig zurückgezahlt wurde. Dies geschieht meist durch die Löschung im Grundbuch. Alternativ kann die Grundschuld auch durch eine notarielle Erklärung des Gläubigers erlöschen. In einigen Fällen kann die Grundschuld auch durch Verjährung erlöschen, wenn der Gläubiger über einen längeren Zeitraum keine Ansprüche geltend macht. Es ist wichtig, die genauen Bedingungen für das Erlöschen einer Grundschuld im jeweiligen Vertragswerk zu überprüfen. **
-
Wie funktioniert die Grundschuld?
Die Grundschuld ist eine Form der Kreditsicherheit, die es einem Kreditgeber ermöglicht, im Falle eines Zahlungsausfalls des Kreditnehmers auf das belastete Grundstück zuzugreifen. Sie wird im Grundbuch eingetragen und dient dem Gläubiger als Sicherheit für die Rückzahlung des Darlehens. Im Falle einer Zwangsvollstreckung kann der Gläubiger das Grundstück versteigern lassen, um seine Forderungen zu begleichen. Die Grundschuld bleibt bestehen, auch wenn der Kredit getilgt ist, und kann für weitere Darlehen genutzt werden. Die Höhe der Grundschuld entspricht in der Regel dem Darlehensbetrag. **
Ähnliche Suchbegriffe für Grundschuld
-
Schwaiger LNB1 Rauscharmer Signalumsetzer 10,70 - 12,75 GHz GrauEntscheidende Vorteile - Universal-Single-Empfangssystem für den Aufbau von digitaltauglichen Einteilnehmer-SAT-Anlagen - Auch zur Verwendung bei Multifeedanlagen geeignet - Vollständig gekapseltes Alu-Druckguß-Gehäuse - Zusätzlicher Wetterschutz für F-Anschluß durch Gummitülle aus witterungsbeständigem Kunststoff Anschlüsse und Schnittstellen Anzahl RF Anschlüsse1 RF VerbindungstypF Energie Energieverbrauch90 mA Gewicht und Abmessungen Durchmesser Feedhorn4 cm Merkmale Input frequenz-range10,70 - 12,75 GHz Ausgangsfrequenz950 - 2150 MHz Verstärkung60 dB Rauschmaß0,3 dB ProduktfarbeGrau8,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schwaiger LNB2 Rauscharmer Signalumsetzer 11,70 - 12,75 GHz SchwarzEntscheidende Vorteile - Universal-Twin-Empfangssystem für den Aufbau von digitaltauglichen Zweiteilnehmer SAT-Anlagen - Auch zur Verwendung bei Multifeedanlagen geeignet - Alu-Druckguß-Gehäuse mit Schutzhülle aus witterungsbeständigem Kunststoff - inkl. herausziehbarer F-Wetterschutzabdeckung Anschlüsse und Schnittstellen Anzahl RF Anschlüsse2 RF VerbindungstypF Energie Energieverbrauch110 mA Gewicht und Abmessungen Durchmesser Feedhorn4 cm Merkmale Input frequenz-range11,70 - 12,75 GHz Ausgangsfrequenz950 - 2150 MHz Oscillator Frequenz9.75 / 10.6 GHz Verstärkung55 dB Rauschmaß0,3 dB ProduktfarbeSchwarz15,04 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann wird Grundschuld gelöscht?
Die Grundschuld wird in der Regel gelöscht, wenn das Darlehen, für das sie eingetragen wurde, vollständig zurückgezahlt wurde. Dies geschieht in der Regel nach Ablauf der vereinbarten Laufzeit des Darlehensvertrags. Die Löschung der Grundschuld muss dann beim Grundbuchamt beantragt werden. Es kann auch vorkommen, dass die Grundschuld vorzeitig gelöscht wird, zum Beispiel wenn das Darlehen vorzeitig zurückgezahlt wird oder wenn die Grundschuld durch eine andere Sicherheit ersetzt wird. In jedem Fall ist es wichtig, die Löschung der Grundschuld im Grundbuchamt zu veranlassen, um sicherzustellen, dass sie aus dem Grundbuch entfernt wird. **
-
Was kostet Umschreibung Grundschuld?
Die Kosten für die Umschreibung einer Grundschuld können je nach Bundesland und Notar variieren. In der Regel fallen jedoch Notarkosten, Grundbuchkosten und gegebenenfalls Gebühren für die Löschung der alten Grundschuld an. Es ist ratsam, sich vorab bei einem Notar oder einer Bank über die genauen Kosten informieren zu lassen. Zudem können auch eventuelle Zusatzkosten für die Beglaubigung von Dokumenten oder die Eintragung weiterer Belastungen auf die Immobilie anfallen. Es ist wichtig, alle anfallenden Kosten im Voraus zu klären, um unangenehme Überraschungen zu vermeiden. **
-
Kann Grundschuld übertragen werden?
Kann Grundschuld übertragen werden? Ja, Grundschulden können übertragen werden, indem der Gläubiger die Grundschuld an eine andere Person oder Institution abtritt. Dies geschieht in der Regel durch einen notariell beglaubigten Vertrag, in dem die Übertragung der Grundschuld festgehalten wird. Der neue Gläubiger tritt dann an die Stelle des alten Gläubigers und hat die gleichen Rechte und Pflichten in Bezug auf die Grundschuld. Es ist wichtig, dass die Übertragung ordnungsgemäß dokumentiert wird, um Rechtsstreitigkeiten zu vermeiden. Es können auch weitere Kosten wie Notargebühren oder Eintragungsgebühren anfallen, je nach den jeweiligen gesetzlichen Bestimmungen. **
-
Welche Grundschuld wird eingetragen?
Welche Grundschuld wird eingetragen? Wird es eine Grundschuld für eine Hypothek oder eine Grundschuld für eine Kreditsicherung sein? Welche Höhe wird die Grundschuld haben und wie lange wird sie bestehen bleiben? Gibt es spezifische Bedingungen oder Klauseln, die mit der Grundschuld verbunden sind? Welche Auswirkungen wird die Eintragung der Grundschuld auf die Immobilie und die Eigentumsverhältnisse haben? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.